Ngày 10/7/2026, cổ phiếu Gemadept đóng cửa ở 75.300 đồng. Cùng lúc, doanh nghiệp này chuẩn bị phát hành gần 6,4 triệu cổ phiếu cho người lao động với giá 10.000 đồng, thấp hơn 87% thị giá [1]. Tháng 5, đại hội cổ đông Masan Consumer cũng thông qua kế hoạch chào bán cổ phiếu cho cán bộ nhân viên giá 10.000 đồng, khi thị giá 131.800 đồng, thấp hơn 92,4% [3].
Ra chợ mà mua được giá này thì phải hỏi ai đang bù tiền.
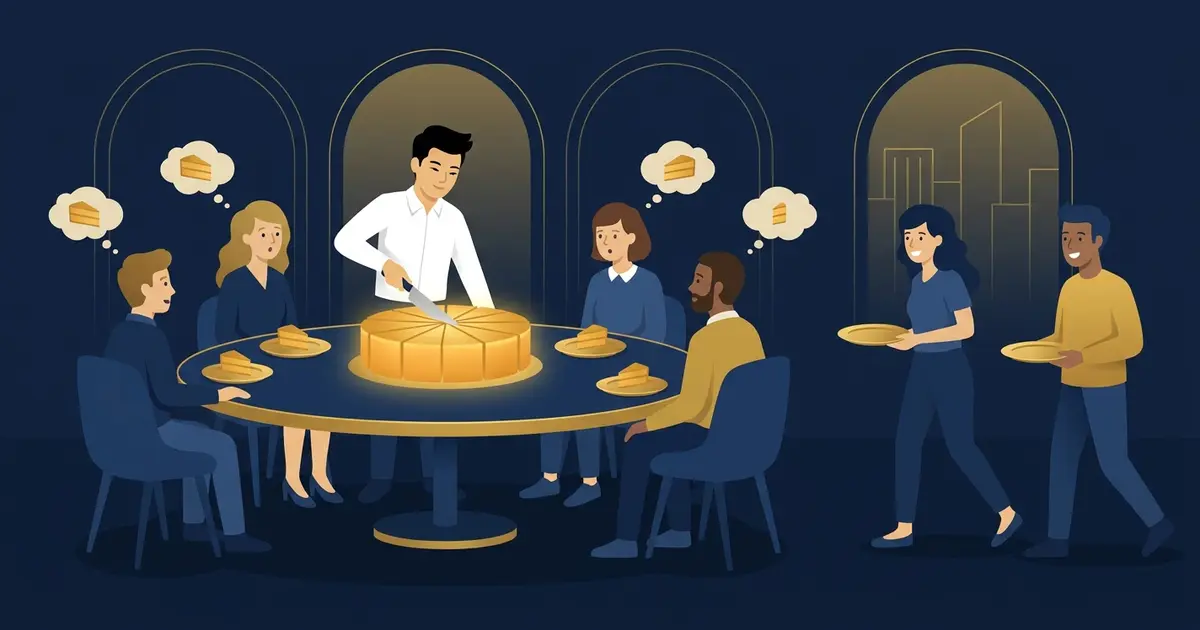
Câu trả lời ngắn: cổ đông hiện hữu. Phát hành thêm cổ phiếu là chia lại chiếc bánh, tự nó chưa tốt hay xấu. Câu cần hỏi là tiền mới đi đâu, có sinh lời hơn phần bánh vừa cắt đi không.
Chủ doanh nghiệp, kể cả công ty chưa lên sàn, sớm muộn cũng đứng ở một trong hai vị trí: người cắt bánh mời khách mới, hoặc người giữ miếng bánh đang nhỏ đi.
Thứ nhất, pha loãng là phép chia
Nói nôm na, công ty có 100 triệu cổ phiếu, lãi 200 tỷ đồng một năm, mỗi cổ phiếu được 2.000 đồng. Phát hành thêm 10 triệu cổ phiếu, mà tiền mới chưa kịp sinh lời, thì vẫn 200 tỷ đó chia cho 110 triệu cổ phiếu, còn khoảng 1.818 đồng. Mỗi cổ đông cũ mất khoảng 9% phần lợi nhuận của mình, dù không ai bán gì.
Đó là số minh họa. Đây là số thật:
| Thị giá (đồng một cổ phiếu) | Giá phát hành cho người lao động (đồng một cổ phiếu) | |
|---|---|---|
| Gemadept (thị giá 10/7/2026) | 75.300 | 10.000 |
| Masan Consumer (thị giá sáng 27/5/2026) | 131.800 | 10.000 |
Lấy số lượng nhân với chênh lệch giá. Gemadept phát hành 6.397.400 cổ phiếu, khoảng 1,5% số cổ phiếu đang lưu hành, thu về khoảng 64 tỷ đồng [1] [2]. Theo thị giá ngày 10/7, số cổ phiếu đó đáng khoảng 482 tỷ đồng. Phần chênh lệch khoảng 418 tỷ đồng. Masan Consumer dự kiến phát hành khoảng 12,94 triệu cổ phiếu, thu hơn 129 tỷ đồng [3]. Theo thị giá sáng 27/5, phần chênh lệch khoảng 1.576 tỷ đồng.
Đây là phép tính theo thị giá ngày công bố, tức mức trần. Cổ phiếu cho người lao động bị hạn chế chuyển nhượng, Gemadept giữ 2 đến 3 năm, Masan Consumer 1 năm [1] [3], nên giá trị thật của nó thấp hơn thị giá. Nhưng thấp hơn bao nhiêu thì vẫn không về được 10.000 đồng.
Thứ hai, khoản chi phí không nằm trên báo cáo lãi lỗ
Theo chuẩn mực quốc tế IFRS 2, doanh nghiệp trả công cho nhân viên bằng cổ phiếu phải ghi nhận khoản đó là chi phí, đo theo giá trị hợp lý của công cụ vốn tại ngày trao quyền [6] [7]. Tức là phần chênh lệch ở trên phải đi vào báo cáo kết quả kinh doanh, làm giảm lợi nhuận.
Với doanh nghiệp lập báo cáo theo chuẩn mực kế toán Việt Nam (VAS), phát hành cổ phiếu cho người lao động được thực hiện tương tự phát hành cho cổ đông thông thường: doanh nghiệp nhận tiền và tăng vốn [7]. Trong Sóng Cuối, tôi cũng lưu ý điểm kỹ thuật này: theo VAS, phát hành ESOP không làm phát sinh chi phí như cách ghi nhận của IFRS [10].
Hệ quả: cùng khoản đãi ngộ, trả bằng tiền mặt thì hiện ngay ở dòng chi phí nhân viên. Trả bằng cổ phiếu thì đi đường vòng: không qua báo cáo lãi lỗ, mà qua số cổ phiếu tăng lên và lợi nhuận trên mỗi cổ phiếu mỏng đi.
Báo chí cũng đã chỉ ra điều này với SSI: đợt phát hành tối đa 10 triệu cổ phiếu cho 295 người, giá 10.000 đồng, giúp tăng vốn mà không phải chi tiền mặt thưởng cuối năm, nhưng cổ đông nhỏ lẻ phải đối mặt với rủi ro pha loãng lợi nhuận trên mỗi cổ phiếu [5].
Tôi không phải kiểm toán viên, cách hạch toán cụ thể của từng doanh nghiệp anh chị nên hỏi kiểm toán của mình. Nhưng túm lại, đãi ngộ bằng cổ phiếu vẫn là tiền thật, chỉ đi đường khác.
Thứ ba, câu hỏi đúng là tiền mới đi đâu
ESOP chỉ là một dạng. Còn có chào bán cho cổ đông hiện hữu, chào bán riêng lẻ, phát hành để hoán đổi khi sáp nhập. Quy mô không nhỏ: lũy kế 11 tháng năm 2025, tổng số cổ phiếu đăng ký chào bán, phát hành trên thị trường đạt hơn 28,37 tỷ cổ phiếu, giá trị trên 318 nghìn tỷ đồng, tăng khoảng 136% so với cùng kỳ năm 2024 [9]. Đó là số đăng ký, chưa phải số đã huy động.
Chào bán riêng lẻ của công ty đại chúng nay chỉ dành cho nhà đầu tư chiến lược và nhà đầu tư chứng khoán chuyên nghiệp, hạn chế chuyển nhượng tối thiểu 3 năm và 1 năm tương ứng [8]. Luật siết người mua, nhưng không trả lời thay anh chị câu hỏi: phát hành có lợi cho cổ đông cũ không.
Phép thử đơn giản thế này. Quay lại ví dụ 100 triệu cổ phiếu, lãi 200 tỷ. Phát hành thêm 10 triệu cổ phiếu, thu 300 tỷ đồng. Muốn mỗi cổ phiếu vẫn giữ 2.000 đồng lợi nhuận, công ty phải lãi 220 tỷ, tức số tiền mới phải sinh thêm ít nhất 20 tỷ lợi nhuận mỗi năm, khoảng 6,7% trên 300 tỷ. Thấp hơn mức đó, cổ đông cũ thiệt. Cao hơn, cả hai bên cùng có lợi.
Áp thử vào Masan Consumer. Kế hoạch lợi nhuận sau thuế năm 2026 từ 7.450 tỷ đồng, cổ phiếu lưu hành tăng khoảng 1% [3]. Muốn lợi nhuận trên mỗi cổ phiếu không đổi, hơn 129 tỷ tiền mới phải sinh thêm khoảng 74 tỷ lợi nhuận mỗi năm, tức gần 58%. Khó có khoản vốn lưu động nào sinh lời như vậy. ESOP vốn không nhằm gọi vốn, nên phép thử này chỉ cho thấy phần lớn giá trị của đợt phát hành là chi phí đãi ngộ, và nên được gọi đúng tên.
Đó mới là ngưỡng hòa. Nhà đầu tư cổ phần chịu rủi ro cao hơn người gửi tiết kiệm, nên đòi lợi nhuận cao hơn lãi tiền gửi.
Phương án phát hành tử tế phải trả lời ba dòng: tiền dùng vào việc gì, khi nào sinh lời, sinh lời bao nhiêu so với số cổ phiếu tăng thêm. Masan Consumer ghi mục đích bổ sung vốn lưu động [3]. SSI ghi bổ sung vốn cho vay ký quỹ [5]. Digiworld phát hành 2,2 triệu cổ phiếu, khoảng 0,995% số lưu hành, cho 105 người, sau các chương trình ESOP năm 2024 và 2025 [4]. Người đọc cần đặt các lý do đó cạnh con số pha loãng, rồi tự chấm.
Công bằng mà nói
Một là, giữ người giỏi bằng tiền mặt thì tốn tiền mặt ngay. Cổ phiếu giúp doanh nghiệp đang mở rộng trả công mà không rút tiền khỏi két. Trong Sóng Cuối, tôi coi cổ phiếu là một loại đồng tiền chiến lược, và Thế Giới Di Động là ví dụ điển hình về việc dùng ESOP đều đặn, kèm điều kiện khóa giao dịch, để giữ đội quản lý trong giai đoạn tăng trưởng mạnh [10].
Hai là, quy mô thường nhỏ. Khoảng 1% đến 1,5% số cổ phiếu một đợt [1] [3] [4], nếu đổi lại được một đội ngũ ở lại lâu hơn và làm lợi nhuận tăng nhanh hơn, thì cổ đông cũ vẫn có lợi.
Ba là, thời gian khóa từ 1 năm (Masan Consumer, Digiworld) đến 3 năm (Gemadept) buộc người nhận gắn lợi ích với cổ đông, thay vì nhận xong bán ngay [1] [3] [4].
Tôi đồng ý cả ba. Cái đáng lo là khoản đãi ngộ này không hiện trên báo cáo lãi lỗ, nên dễ được trao với giá rẻ hơn thực chất, và lặp lại năm này qua năm khác mà ít ai cộng dồn.
Việc làm ngay
- Trước mỗi đợt phát hành, tính số cổ phiếu tăng thêm và lợi nhuận trên mỗi cổ phiếu trước và sau, theo kịch bản tiền mới chưa sinh lời.
- Ghi rõ ngưỡng hòa: tiền mới phải sinh thêm bao nhiêu lợi nhuận mỗi năm để cổ đông cũ không thiệt, đưa vào tờ trình đại hội cổ đông.
- Với ESOP, cộng dồn phần chênh lệch giữa thị giá và giá phát hành của 3 năm gần nhất, đặt cạnh quỹ thưởng tiền mặt.
- Công ty chưa lên sàn chuẩn bị chia cổ phần cho nhân sự chủ chốt: định giá doanh nghiệp trước, chia sau. Chưa định giá thì không biết mình đang cho bao nhiêu.
Thưởng tiền mặt thì hiện trên báo cáo lãi lỗ. Thưởng cổ phiếu thì hiện ở số cổ phiếu tăng thêm. Cổ đông trả cả hai, chỉ là một khoản dễ thấy hơn.
Lần phát hành gần nhất của anh chị, đã có ai tính tiền mới phải sinh lời bao nhiêu chưa? Cần người ngoài cùng thiết kế phương án phát hành, chào bán riêng lẻ hay ESOP, FranchiseVN có dịch vụ phát hành cổ phiếu riêng lẻ và IPO và định giá doanh nghiệp. Muốn tự soi doanh nghiệp đang ở đâu thì có bảng đánh giá nhu cầu 21 câu, khoảng 8 phút.
P/S: cổ phiếu ESOP giống bữa cơm mẹ nấu. Không ai tính tiền, nhưng không có nghĩa là miễn phí =))
Nguồn tham khảo
- Mekong ASEAN, Gemadept sắp phát hành cổ phiếu ESOP giá 10.000 đồng, 19:15 ngày 11/07/2026. https://mekongasean.vn/gemadept-sap-phat-hanh-co-phieu-esop-gia-10000-dong-57264.html
- Gemadept, Tờ trình Đại hội đồng cổ đông 2026 về phương án phát hành cổ phiếu cho người lao động (PDF). https://www.gemadept.com.vn/wp-content/uploads/2026/04/AGM-2026-7.6.-To-trinh-06-Phuong-an-phat-hanh-ESPP-2025.pdf
- Báo Pháp luật Việt Nam, Masan Consumer (MCH) phát hành gần 13 triệu cổ phiếu ESOP với giá 10.000 đồng/cổ phiếu, 23:01 ngày 27/05/2026. https://doanhnhan.baophapluat.vn/masan-consumer-mch-phat-hanh-gan-13-trieu-co-phieu-esop-voi-gia-10-000-dong-co-phieu.html
- Báo Pháp luật Việt Nam, Digiworld (DGW) triển khai ESOP 2026, dự kiến thu về 22 tỷ đồng, 18:06 ngày 18/07/2026. https://doanhnhan.baophapluat.vn/digiworld-dgw-trien-khai-esop-2026-du-kien-thu-ve-22-ty-dong.html
- Báo Đại biểu Nhân dân, Thương vụ ESOP tại SSI: ai là người hưởng lợi nhất từ 10 triệu cổ phiếu giá hời, 15:33 ngày 11/05/2026. https://daibieunhandan.vn/thuong-vu-esop-tai-ssi-ai-la-nguoi-huong-loi-nhat-tu-10-trieu-co-phieu-gia-hoi-10416562.html
- IFRS Foundation, IFRS 2 Share-based Payment. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-2-share-based-payment/
- Thời báo Tài chính Việt Nam, Liệu ESOP còn được ưa chuộng khi áp dụng chuẩn mực báo cáo tài chính quốc tế IFRS, 11:32 ngày 17/12/2021. https://thoibaotaichinhvietnam.vn/lieu-esop-con-duoc-ua-chuong-khi-ap-dung-chuan-muc-bao-cao-tai-chinh-quoc-te-ifrs-97341.html
- Quốc hội, Luật 56/2024/QH15 sửa đổi, bổ sung Luật Chứng khoán, khoản 9 Điều 1 sửa Điều 31 (toàn văn trên HRSpring). https://hrspring.vn/van-ban-phap-luat/56-2024-qh15-622318/
- Tạp chí Kinh tế Tài chính, Gần 400 hồ sơ chào bán chứng khoán được xử lý trong năm 2025, 16:49 ngày 18/12/2025. https://tapchikinhtetaichinh.vn/gan-400-ho-so-chao-ban-chung-khoan-duoc-xu-ly-trong-nam-2025-132517.html
- Nguyễn Thế Trung, Sóng Cuối, chương 1 (cổ phiếu là đồng tiền chiến lược, ESOP và ca Thế Giới Di Động). https://www.hocvienx5.com/sach/song-cuoi
Bài viết không phải khuyến nghị đầu tư.
Ghi chú minh bạch: Bài được soạn với sự hỗ trợ của AI (Claude) theo quy trình biên tập của tác giả. Ví dụ công ty 100 triệu cổ phiếu, lãi 200 tỷ đồng là minh họa. Phần chênh lệch theo thị giá và ngưỡng hòa của Masan Consumer là phép tính của tác giả từ số liệu công bố. Các mã cổ phiếu và doanh nghiệp được nhắc chỉ để minh họa số liệu công khai, không phải khuyến nghị.
Bài viết được đăng lần đầu trên blog Học viện X5 (X5 Academy).
Bài viết mang tính thông tin, không phải lời khuyên đầu tư, pháp lý hay tư vấn cho trường hợp cụ thể. Điều khoản sử dụng
Sao chép link để gửi qua Zalo hoặc tin nhắn.