Cùng một lần tăng lãi suất 1 điểm, công ty vay vừa phải mất một phần mười lợi nhuận, công ty vay gấp đôi chuyển sang lỗ. Bài hướng dẫn tính hệ số trả lãi từng quý để biết mình đứng ở đâu.
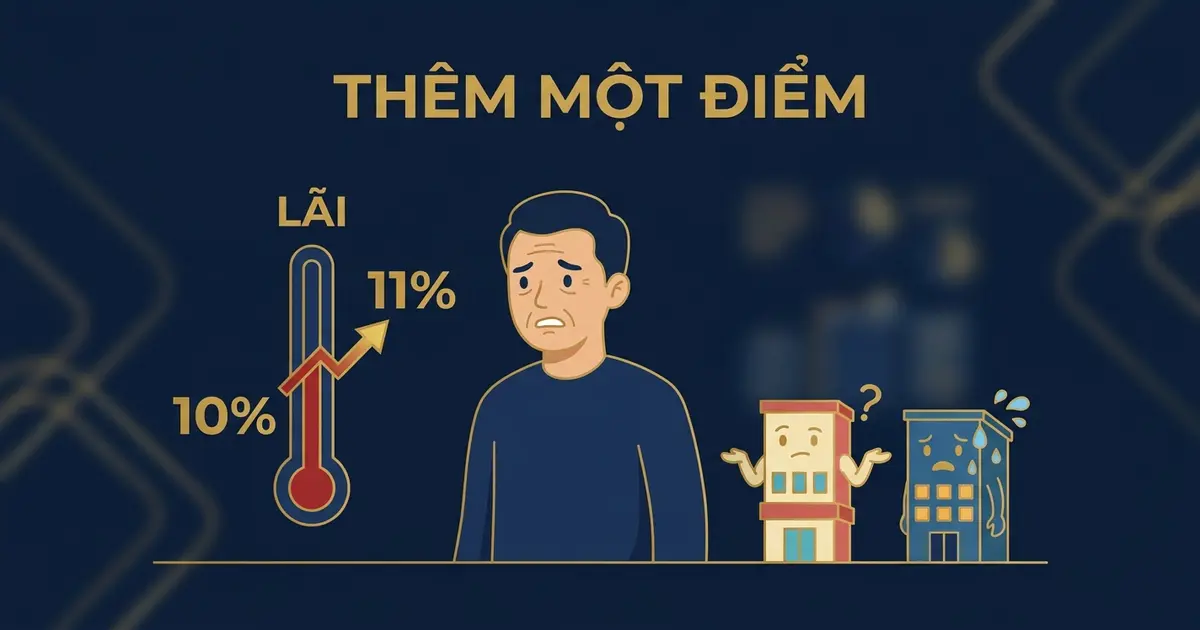
Giả sử ngân hàng báo lãi suất khoản vay thả nổi tăng thêm một điểm phần trăm cho hai công ty cùng lúc, và một công ty chuyển từ hòa vốn sang lỗ, công ty kia chỉ mất một phần mười lợi nhuận. Khác nhau ở một con số: tiền lãi vay đang chiếm bao nhiêu phần lợi nhuận trước lãi vay.
Một điểm lãi, hai kết cục
Ba thuật ngữ dùng xuyên bài. Lợi nhuận trước lãi vay là số công ty kiếm được từ hoạt động kinh doanh, chưa trừ tiền lãi vay. Lợi nhuận trước thuế là số còn lại sau khi trừ lãi vay. Hệ số trả lãi, nói ở mục sau, so hai số đó. Ví dụ chưa tính thuế và tiền trả gốc, “lãi suất” là tỷ lệ, “tiền lãi vay” là số tiền.
Giả sử cả hai công ty kiếm được bằng nhau, lợi nhuận trước lãi vay 8 tỷ đồng một năm, để chỉ xét tác động của nợ. Công ty X vay 40 tỷ đồng, công ty Y vay 80 tỷ đồng, cùng lãi suất 10% một năm.
Ở mức 10%, X trả 4 tỷ tiền lãi, lợi nhuận trước thuế còn 4 tỷ. Y trả 8 tỷ, đúng bằng số kiếm được, nên lợi nhuận trước thuế bằng 0.
Lãi suất lên 11%. X trả 4,4 tỷ, lợi nhuận trước thuế còn 3,6 tỷ, giảm 10%. Y trả 8,8 tỷ, lỗ 0,8 tỷ. Lên 12% thì X còn 3,2 tỷ, Y lỗ 1,6 tỷ.
| Công ty X (vay 40 tỷ) | Công ty Y (vay 80 tỷ) | |
|---|---|---|
| Lãi 10% | 4 | 0 |
| Lãi 11% | 3,6 | -0,8 |
| Lãi 12% | 3,2 | -1,6 |
Y vay gấp 10 lần lợi nhuận trước lãi vay, X chỉ gấp 5 lần. Với lãi suất 10%, Y vốn đã không còn chỗ đệm nào, nên thêm một điểm là lỗ ngay. X có chỗ đệm, nên cùng một điểm lãi chỉ lấy đi một phần mười.
Con số nên tính mỗi quý
Có một phép chia đơn giản, gọi là hệ số trả lãi: lợi nhuận trước lãi vay chia cho tiền lãi vay phải trả. X có 8 chia 4, bằng 2,0 lần. Y có 8 chia 8, bằng 1,0 lần. Dưới 1,0 nghĩa là lợi nhuận làm ra không đủ trả lãi, phải dùng tiền dự trữ, vốn hoặc vay thêm để bù.
Vạch 2,0 ở đây là mức tham chiếu tôi chọn để có đệm, không phải chuẩn của ngân hàng. Lãi lên 11% thì hệ số của X xuống 1,8, dưới vạch 2,0. Y xuống 0,9, tức dưới 1,0 và bắt đầu lỗ. Nếu khoản vay của bạn đã ở mức 13% (mức bài nguồn nêu, chưa có nguồn gốc), X trả 5,2 tỷ, còn 2,8 tỷ lợi nhuận trước thuế, hệ số 1,5. Y trả 10,4 tỷ, lỗ 2,4 tỷ, hệ số 0,8.
Đòn bẩy tài chính (vay để làm lớn quy mô) chỉ có lợi khi vốn vay sinh lời cao hơn lãi suất phải trả. Doanh thu mỗi quý một khác thì chỗ đệm cũng co giãn theo, nên hệ số cần tính từng quý, và quý thấp nhất là quý đáng nhìn.
Lãi suất ngoài thị trường
Theo VnFinance ngày 21/09/2026, dựa trên công bố của Ngân hàng Nhà nước, lãi suất cho vay tháng 8/2026 của nhóm ngân hàng thương mại nhà nước và cổ phần nằm trong khoảng 8,4 đến 10,7% một năm, tăng 0,2 điểm phần trăm so với tháng trước. Tác giả bài đó cho rằng khoản vay cũ lãi thả nổi thực tế đang ở khoảng 13 đến 16%, có nơi tới 17%, nhưng bài không nêu nguồn số liệu và thời điểm của con số này [1]. Tôi chưa kiểm số liệu các tháng sau tháng 8, và mức lãi công ty bạn trả là con số trong hợp đồng.
Trong hợp đồng, xem ba việc: khoản vay cố định hay thả nổi, ngày điều chỉnh gần nhất, biên độ cộng thêm so với lãi huy động. Với khoản thả nổi, lãi mới áp dụng cho tới kỳ điều chỉnh kế tiếp, nên biết ngày đó là biết lúc nào tiền lãi đổi.
Khi nào cần người ngồi cùng
Khi hệ số trả lãi gần 1,0, hoặc nhiều khoản nợ cùng đáo hạn trong một quý, một bảng tự tính chưa đủ. FVN có dịch vụ tái cấu trúc tài chính và xử lý nợ để dựng lại lịch trả nợ và đàm phán với chủ nợ. Chưa tới mức đó thì bảng đánh giá nhu cầu 21 câu, khoảng 8 phút giúp xếp việc ưu tiên.
Việc làm ngay
- Liệt kê từng khoản vay: số dư, lãi suất, cố định hay thả nổi, ngày điều chỉnh gần nhất.
- Tính tiền lãi cả năm nếu lãi suất tăng thêm 1 điểm, rồi so với lợi nhuận trước lãi vay năm qua.
- Tính hệ số trả lãi cho từng quý trong bốn quý gần nhất, tìm quý thấp nhất.
- Gọi ngân hàng hỏi điều khoản điều chỉnh lãi và khả năng chuyển sang lãi cố định.
Tuần này, tính hệ số trả lãi cho quý gần nhất và ghi lại con số đó.
Nguồn tham khảo
- VnFinance, “Lãi suất cho vay trung bình lên 10,7%/năm, thực tế khách vay chạm đỉnh 18%”, Nam Anh, 21/09/2026.
Bài viết mang tính tham khảo, không phải khuyến nghị đầu tư.
Bài viết mang tính thông tin, không phải lời khuyên đầu tư, pháp lý hay tư vấn cho trường hợp cụ thể. Điều khoản sử dụng
Sao chép link để gửi qua Zalo hoặc tin nhắn.